
Tekanan harga energi, tingginya yield obligasi Amerika Serikat, serta perubahan ekspektasi terhadap kebijakan The Federal Reserve masih memengaruhi pasar keuangan Asia.
Dalam kondisi tersebut, Monetary Authority of Singapore dan Bank Indonesia sama-sama berupaya menjaga stabilitas mata uang serta inflasi. Meskipun tujuannya serupa, kedua bank sentral menggunakan instrumen kebijakan yang berbeda.
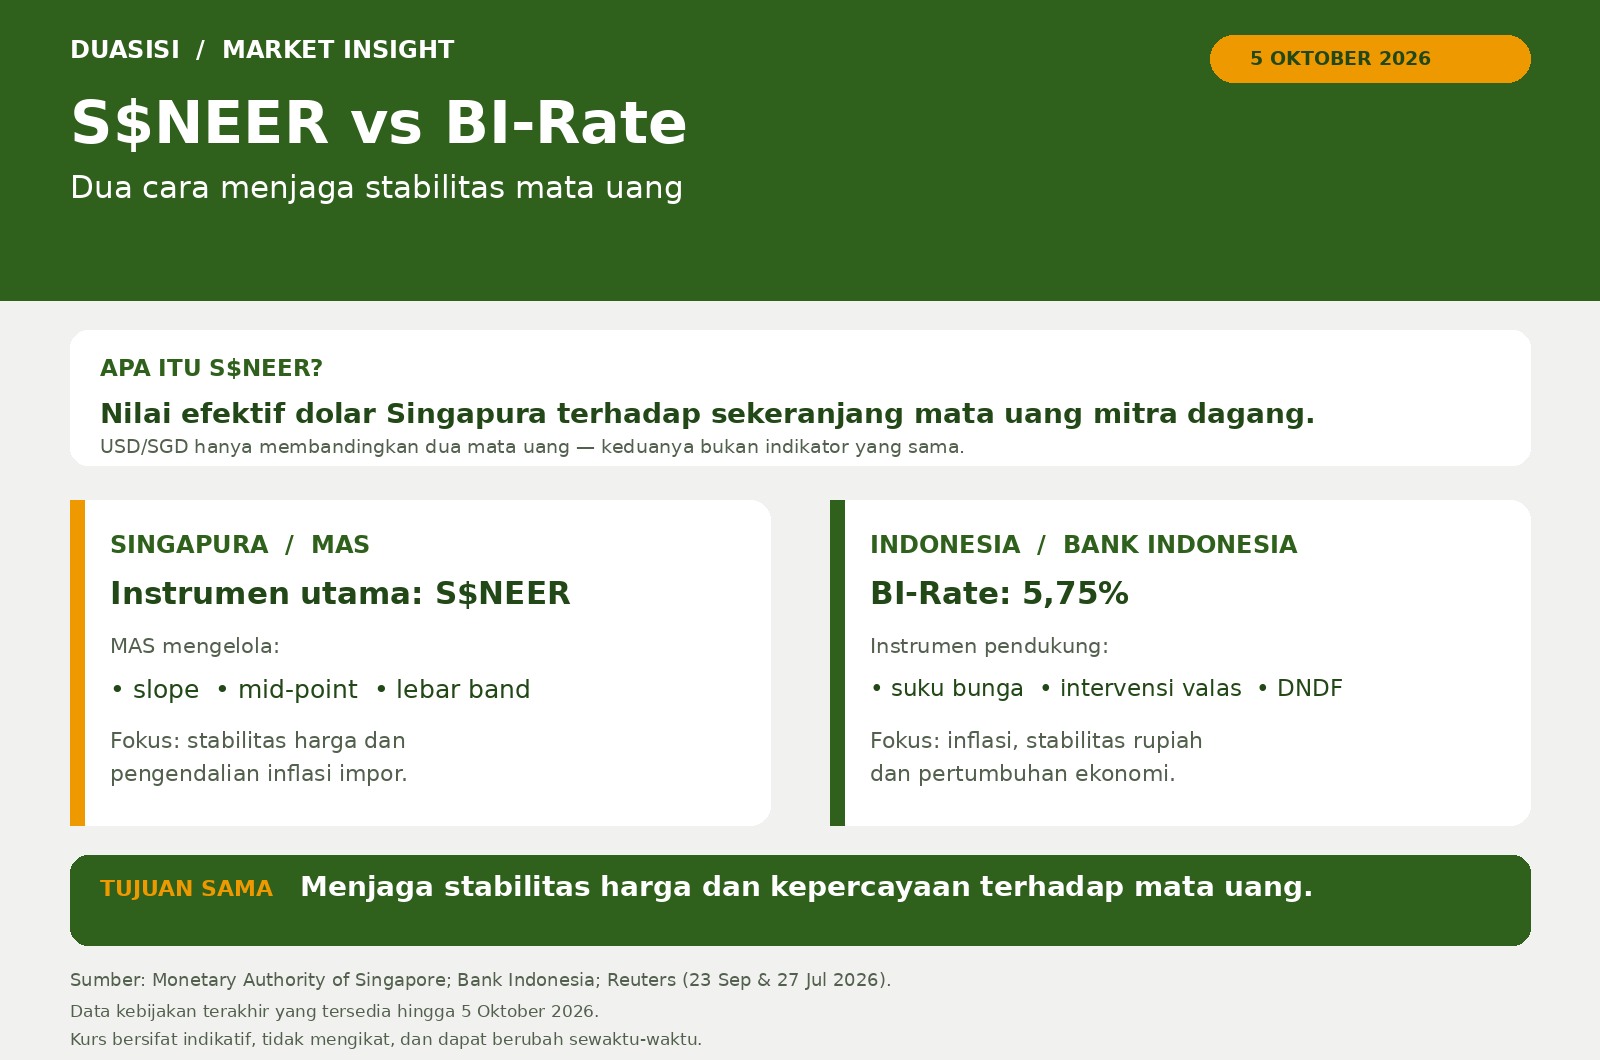
Singapura mengandalkan pengelolaan nilai tukar melalui S$NEER. Indonesia menggunakan BI-Rate sebagai instrumen utama yang dilengkapi intervensi valuta asing dan operasi moneter lainnya.
MAS tidak menggunakan suku bunga sebagai instrumen utama
Berbeda dari sebagian besar bank sentral, Monetary Authority of Singapore atau MAS tidak menggunakan suku bunga acuan sebagai instrumen utama kebijakan moneter.
MAS mengelola nilai dolar Singapura melalui jalur Singapore Dollar Nominal Effective Exchange Rate atau S$NEER.
Pendekatan tersebut digunakan karena Singapura merupakan negara dengan ekonomi yang sangat terbuka. Sebagian besar pangan, energi, bahan baku, dan kebutuhan produksinya berasal dari luar negeri.
Akibatnya, perubahan nilai dolar Singapura dapat langsung memengaruhi harga barang impor dan tingkat inflasi dalam negeri.
Apa yang dimaksud dengan S$NEER?
S$NEER merupakan singkatan dari Singapore Dollar Nominal Effective Exchange Rate.
Sederhananya, S$NEER adalah ukuran nilai dolar Singapura terhadap sekeranjang mata uang negara mitra dagang utama Singapura.
S$NEER berbeda dengan pasangan USD/SGD.
USD/SGD hanya membandingkan dolar Amerika Serikat dengan dolar Singapura.
S$NEER membandingkan dolar Singapura dengan sejumlah mata uang yang bobotnya disesuaikan berdasarkan hubungan perdagangan Singapura.
Daftar mata uang, bobot masing-masing mata uang, serta batas atas dan bawah rentang kebijakan tidak dipublikasikan secara rinci oleh MAS.
Karena menggunakan sekeranjang mata uang, pergerakan USD/SGD tidak selalu sama dengan pergerakan S$NEER. SGD dapat melemah terhadap dolar AS, tetapi tetap stabil atau menguat terhadap keseluruhan mata uang mitra dagangnya.
Bagaimana MAS mengelola S$NEER?
MAS tidak menetapkan satu kurs tetap untuk dolar Singapura. Nilai tukar tetap terbentuk melalui mekanisme pasar, tetapi MAS mengarahkannya agar bergerak dalam suatu rentang kebijakan.
MAS dapat menyesuaikan tiga komponen utama dalam rentang tersebut.
1. Slope
Slope menentukan arah dan kecepatan perubahan S$NEER.
Jika slope dinaikkan, dolar Singapura diarahkan untuk menguat lebih cepat secara bertahap terhadap sekeranjang mata uang mitra dagangnya.
Kebijakan tersebut biasanya digunakan ketika MAS ingin mengurangi tekanan inflasi impor.
2. Mid-point
Mid-point merupakan titik tengah rentang kebijakan S$NEER.
MAS dapat menaikkan atau menurunkan titik tengah untuk memberikan perubahan posisi kebijakan yang lebih langsung dibandingkan perubahan slope.
3. Band width
Band width menentukan lebar ruang pergerakan S$NEER.
Rentang yang lebih lebar memberikan fleksibilitas lebih besar bagi SGD untuk merespons perubahan pasar. Rentang yang lebih sempit membuat ruang pergerakannya lebih terbatas.
MAS dapat melakukan intervensi apabila S$NEER bergerak mendekati batas atas atau bawah rentang kebijakan.
Mengapa nilai tukar digunakan untuk mengendalikan inflasi?
Singapura mengimpor sebagian besar kebutuhan konsumsi dan produksinya. Oleh karena itu, kekuatan SGD berpengaruh terhadap harga yang harus dibayar untuk barang impor.
Apabila SGD menguat, barang impor menjadi relatif lebih murah ketika dihitung dalam dolar Singapura. Kondisi tersebut dapat membantu mengurangi tekanan inflasi dari luar negeri.
Sebaliknya, pelemahan SGD dapat meningkatkan biaya barang impor dan menambah tekanan harga di dalam negeri.
Namun, kebijakan S$NEER bukan jaminan bahwa SGD akan selalu menguat. Pergerakan mata uang tetap dipengaruhi kondisi dolar AS, perdagangan global, arus modal, pertumbuhan ekonomi, harga energi, dan sentimen pasar.
MAS mengetatkan kebijakan pada Juli 2026
Pada 27 Juli 2026, MAS secara mengejutkan kembali mengetatkan kebijakan moneternya untuk kedua kalinya secara berturut-turut.
MAS menaikkan secara terbatas laju apresiasi rentang kebijakan S$NEER. Keputusan tersebut menunjukkan bahwa SGD diarahkan untuk menguat lebih cepat secara bertahap terhadap sekeranjang mata uang mitra dagangnya.
Langkah tersebut diambil setelah MAS mencermati risiko kenaikan biaya impor, terutama yang berasal dari energi, elektronik, dan pangan.
MAS juga memperhatikan kemungkinan tekanan harga akibat ketidakpastian geopolitik dan gangguan terhadap jalur distribusi energi.
Inflasi inti dan inflasi umum Singapura sebelumnya masih berada dalam rentang proyeksi MAS sebesar 1,5%–2,5% untuk 2026. Meski demikian, tingginya harga energi tetap menjadi risiko terhadap inflasi impor.
Bank Indonesia mempertahankan BI-Rate
Sementara itu, Bank Indonesia menggunakan suku bunga sebagai instrumen utama kebijakan moneter.
Dalam Rapat Dewan Gubernur September 2026, Bank Indonesia mempertahankan BI-Rate sebesar 5,75%.
Suku bunga deposit facility tetap sebesar 4,75%, sedangkan lending facility dipertahankan pada 6,50%.
Keputusan tersebut diambil setelah BI sebelumnya menaikkan suku bunga dengan total 100 basis poin melalui tiga langkah pada Mei dan Juni 2026.
Kenaikan suku bunga tersebut berlangsung ketika rupiah menghadapi tekanan dari penguatan dolar global, kenaikan yield obligasi pemerintah AS, dan tingginya harga minyak.
Dalam keputusan September, BI menilai tingkat suku bunga yang berlaku masih memadai untuk menjaga stabilitas sekaligus memberikan ruang bagi pertumbuhan ekonomi.
BI tidak hanya mengandalkan suku bunga
Selain BI-Rate, Bank Indonesia menggunakan beberapa instrumen lain untuk menjaga stabilitas rupiah dan pasar keuangan.
Instrumen tersebut mencakup:
Intervensi di pasar valuta asing.
Transaksi domestic non-deliverable forward atau DNDF.
Pengelolaan likuiditas rupiah.
Operasi di pasar obligasi pemerintah.
Insentif lindung nilai bagi investor asing.
Pengembangan transaksi mata uang lokal dengan negara mitra.
Bank Indonesia juga meningkatkan insentif berupa pengurangan biaya lindung nilai bagi investor asing yang menempatkan dana pada aset berdenominasi rupiah.
Kebijakan tersebut ditujukan untuk mendukung arus modal, memperkuat pasar keuangan, dan membantu menjaga stabilitas rupiah.
BI menyatakan tetap melakukan intervensi secara konsisten. Namun, porsi intervensi langsung di pasar spot dikurangi karena pertimbangan biaya dan efektivitas.
Mengapa kebijakan MAS dan BI berbeda?
Perbedaan kebijakan tersebut terutama berasal dari struktur perekonomian dan kerangka kebijakan masing-masing negara.
Monetary Authority of Singapore
Bank Indonesia
Menggunakan S$NEER sebagai instrumen utama
Menggunakan BI-Rate sebagai instrumen utama
Kebijakan bekerja melalui nilai tukar
Kebijakan bekerja melalui suku bunga
Tidak menetapkan suku bunga acuan seperti BI-Rate
Menetapkan suku bunga kebijakan secara berkala
Mengarahkan SGD terhadap sekeranjang mata uang
Mengelola rupiah melalui suku bunga dan instrumen pasar
Fokus besar pada pengendalian inflasi impor
Menjaga inflasi, stabilitas rupiah, dan pertumbuhan
Mengubah slope, mid-point, atau lebar rentang S$NEER
Mengubah suku bunga serta melakukan stabilisasi pasar
Singapura dapat merespons tekanan inflasi impor dengan mengarahkan SGD agar menguat secara bertahap.
Bank Indonesia harus menyeimbangkan stabilitas rupiah dengan biaya pinjaman, likuiditas perbankan, inflasi, dan kebutuhan pertumbuhan ekonomi domestik.
Hubungan S$NEER dengan USD/SGD
S$NEER tidak sama dengan USD/SGD.
Ketika USD/SGD naik, hal tersebut menunjukkan dolar AS menguat terhadap dolar Singapura. Namun, kondisi tersebut belum tentu berarti S$NEER melemah dengan besaran yang sama.
SGD dapat melemah terhadap dolar AS tetapi menguat terhadap mata uang lain dalam sekeranjang S$NEER.
Karena itu, USD/SGD hanya menunjukkan hubungan antara dua mata uang. S$NEER menunjukkan posisi SGD terhadap keseluruhan mata uang mitra dagang utama Singapura.
Hubungan S$NEER dengan SGD/IDR
S$NEER juga tidak menunjukkan secara langsung harga SGD terhadap rupiah.
Kurs SGD/IDR dipengaruhi oleh dua pergerakan:
Kekuatan dolar Singapura terhadap dolar AS dan mata uang lainnya.
Kekuatan atau kelemahan rupiah.
Secara sederhana, hubungan silang tersebut dapat digambarkan sebagai:
SGD/IDR ≈ USD/IDR ÷ USD/SGD
Dengan perhitungan tersebut, SGD/IDR dapat meningkat meskipun USD/SGD relatif stabil apabila rupiah melemah terhadap dolar AS.
Sebaliknya, SGD/IDR dapat turun apabila rupiah menguat lebih besar daripada pergerakan SGD.
Karena itu, perubahan SGD/IDR tidak cukup dianalisis hanya melalui kebijakan MAS. Pelaku pasar juga perlu mencermati kebijakan Bank Indonesia, pergerakan rupiah, dolar global, yield obligasi, harga energi, dan arus modal.
SGD relatif bertahan, rupiah menghadapi tekanan berbeda
Pada perdagangan Asia Senin pagi, 5 Oktober 2026, USD/SGD bergerak relatif stabil setelah data tenaga kerja Amerika Serikat menurunkan ekspektasi kenaikan suku bunga The Fed pada Oktober.
Dolar Singapura termasuk salah satu mata uang Asia yang relatif lebih kuat sepanjang 2026. Pergerakan tersebut berlangsung seiring kebijakan nilai tukar MAS dan kondisi fundamental eksternal Singapura.
Rupiah menghadapi tekanan yang berbeda. Indonesia merupakan negara pengimpor minyak sehingga tingginya harga energi dapat menambah kebutuhan valuta asing dan perhatian terhadap keseimbangan eksternal.
Arus keluar asing dari pasar saham Indonesia juga masih berlanjut. Sepanjang pekan yang berakhir 2 Oktober 2026, investor asing mencatat penjualan bersih sekitar Rp3,90 triliun di pasar reguler.
Meskipun demikian, JISDOR Bank Indonesia menunjukkan rupiah menguat pada Jumat, 2 Oktober, dibandingkan sesi sebelumnya.
Pergerakan tersebut merupakan fakta historis dan tidak menentukan arah kurs pada perdagangan berikutnya.
Dua kebijakan dengan tujuan yang serupa
MAS dan Bank Indonesia menggunakan pendekatan berbeda, tetapi menghadapi tujuan yang serupa: menjaga stabilitas harga dan mempertahankan kepercayaan terhadap mata uang masing-masing.
MAS menjalankan kebijakan melalui pengelolaan nilai efektif SGD terhadap sekeranjang mata uang.
Bank Indonesia menggunakan BI-Rate bersama intervensi valuta asing, operasi moneter, pengelolaan likuiditas, dan insentif lindung nilai.
Pergerakan SGD maupun rupiah tidak ditentukan oleh satu kebijakan saja. Pelaku pasar juga mencermati dolar AS, yield Treasury, harga energi, arus modal, aktivitas perdagangan, dan perkembangan geopolitik.
Untuk kebutuhan perjalanan atau transaksi, periksa kurs indikatif serta ketersediaan mata uang melalui kanal resmi Duasisi Money Changer.
Kurs bersifat indikatif, tidak mengikat, dan dapat berubah sewaktu-waktu.
Sumber artikel
Monetary Authority of Singapore — Singapore’s Monetary Policy Framework:
https://www.mas.gov.sg/monetary-policy/singapores-monetary-policy-framework
Monetary Authority of Singapore — Monetary Policy Statements:
https://www.mas.gov.sg/news/monetary-policy-statements
Reuters, 27 Juli 2026 — kebijakan pengetatan MAS dan risiko inflasi impor.
Bank Indonesia — hasil Rapat Dewan Gubernur September 2026:
https://www.bi.go.id/id/publikasi/ruang-media/news-release/
Reuters, 23 September 2026 — Bank Indonesia mempertahankan BI-Rate dan menambah insentif lindung nilai.
Reuters, 28 September 2026 — penyesuaian porsi intervensi valuta asing Bank Indonesia.
Reuters, 29 September 2026 — konsistensi Bank Indonesia dalam menjaga stabilitas rupiah.
Bank Indonesia — JISDOR:
https://www.bi.go.id/id/statistik/informasTekanan harga energi, tingginya yield obligasi Amerika Serikat, serta perubahan ekspektasi terhadap kebijakan The Federal Reserve masih memengaruhi pasar keuangan Asia.
Dalam kondisi tersebut, Monetary Authority of Singapore dan Bank Indonesia sama-sama berupaya menjaga stabilitas mata uang serta inflasi. Meskipun tujuannya serupa, kedua bank sentral menggunakan instrumen kebijakan yang berbeda.
Singapura mengandalkan pengelolaan nilai tukar melalui S$NEER. Indonesia menggunakan BI-Rate sebagai instrumen utama yang dilengkapi intervensi valuta asing dan operasi moneter lainnya.
MAS tidak menggunakan suku bunga sebagai instrumen utama
Berbeda dari sebagian besar bank sentral, Monetary Authority of Singapore atau MAS tidak menggunakan suku bunga acuan sebagai instrumen utama kebijakan moneter.
MAS mengelola nilai dolar Singapura melalui jalur Singapore Dollar Nominal Effective Exchange Rate atau S$NEER.
Pendekatan tersebut digunakan karena Singapura merupakan negara dengan ekonomi yang sangat terbuka. Sebagian besar pangan, energi, bahan baku, dan kebutuhan produksinya berasal dari luar negeri.
Akibatnya, perubahan nilai dolar Singapura dapat langsung memengaruhi harga barang impor dan tingkat inflasi dalam negeri.
Apa yang dimaksud dengan S$NEER?
S$NEER merupakan singkatan dari Singapore Dollar Nominal Effective Exchange Rate.
Sederhananya, S$NEER adalah ukuran nilai dolar Singapura terhadap sekeranjang mata uang negara mitra dagang utama Singapura.
S$NEER berbeda dengan pasangan USD/SGD.
USD/SGD hanya membandingkan dolar Amerika Serikat dengan dolar Singapura.
S$NEER membandingkan dolar Singapura dengan sejumlah mata uang yang bobotnya disesuaikan berdasarkan hubungan perdagangan Singapura.
Daftar mata uang, bobot masing-masing mata uang, serta batas atas dan bawah rentang kebijakan tidak dipublikasikan secara rinci oleh MAS.
Karena menggunakan sekeranjang mata uang, pergerakan USD/SGD tidak selalu sama dengan pergerakan S$NEER. SGD dapat melemah terhadap dolar AS, tetapi tetap stabil atau menguat terhadap keseluruhan mata uang mitra dagangnya.
Bagaimana MAS mengelola S$NEER?
MAS tidak menetapkan satu kurs tetap untuk dolar Singapura. Nilai tukar tetap terbentuk melalui mekanisme pasar, tetapi MAS mengarahkannya agar bergerak dalam suatu rentang kebijakan.
MAS dapat menyesuaikan tiga komponen utama dalam rentang tersebut.
1. Slope
Slope menentukan arah dan kecepatan perubahan S$NEER.
Jika slope dinaikkan, dolar Singapura diarahkan untuk menguat lebih cepat secara bertahap terhadap sekeranjang mata uang mitra dagangnya.
Kebijakan tersebut biasanya digunakan ketika MAS ingin mengurangi tekanan inflasi impor.
2. Mid-point
Mid-point merupakan titik tengah rentang kebijakan S$NEER.
MAS dapat menaikkan atau menurunkan titik tengah untuk memberikan perubahan posisi kebijakan yang lebih langsung dibandingkan perubahan slope.
3. Band width
Band width menentukan lebar ruang pergerakan S$NEER.
Rentang yang lebih lebar memberikan fleksibilitas lebih besar bagi SGD untuk merespons perubahan pasar. Rentang yang lebih sempit membuat ruang pergerakannya lebih terbatas.
MAS dapat melakukan intervensi apabila S$NEER bergerak mendekati batas atas atau bawah rentang kebijakan.
Mengapa nilai tukar digunakan untuk mengendalikan inflasi?
Singapura mengimpor sebagian besar kebutuhan konsumsi dan produksinya. Oleh karena itu, kekuatan SGD berpengaruh terhadap harga yang harus dibayar untuk barang impor.
Apabila SGD menguat, barang impor menjadi relatif lebih murah ketika dihitung dalam dolar Singapura. Kondisi tersebut dapat membantu mengurangi tekanan inflasi dari luar negeri.
Sebaliknya, pelemahan SGD dapat meningkatkan biaya barang impor dan menambah tekanan harga di dalam negeri.
Namun, kebijakan S$NEER bukan jaminan bahwa SGD akan selalu menguat. Pergerakan mata uang tetap dipengaruhi kondisi dolar AS, perdagangan global, arus modal, pertumbuhan ekonomi, harga energi, dan sentimen pasar.
MAS mengetatkan kebijakan pada Juli 2026
Pada 27 Juli 2026, MAS secara mengejutkan kembali mengetatkan kebijakan moneternya untuk kedua kalinya secara berturut-turut.
MAS menaikkan secara terbatas laju apresiasi rentang kebijakan S$NEER. Keputusan tersebut menunjukkan bahwa SGD diarahkan untuk menguat lebih cepat secara bertahap terhadap sekeranjang mata uang mitra dagangnya.
Langkah tersebut diambil setelah MAS mencermati risiko kenaikan biaya impor, terutama yang berasal dari energi, elektronik, dan pangan.
MAS juga memperhatikan kemungkinan tekanan harga akibat ketidakpastian geopolitik dan gangguan terhadap jalur distribusi energi.
Inflasi inti dan inflasi umum Singapura sebelumnya masih berada dalam rentang proyeksi MAS sebesar 1,5%–2,5% untuk 2026. Meski demikian, tingginya harga energi tetap menjadi risiko terhadap inflasi impor.
Bank Indonesia mempertahankan BI-Rate
Sementara itu, Bank Indonesia menggunakan suku bunga sebagai instrumen utama kebijakan moneter.
Dalam Rapat Dewan Gubernur September 2026, Bank Indonesia mempertahankan BI-Rate sebesar 5,75%.
Suku bunga deposit facility tetap sebesar 4,75%, sedangkan lending facility dipertahankan pada 6,50%.
Keputusan tersebut diambil setelah BI sebelumnya menaikkan suku bunga dengan total 100 basis poin melalui tiga langkah pada Mei dan Juni 2026.
Kenaikan suku bunga tersebut berlangsung ketika rupiah menghadapi tekanan dari penguatan dolar global, kenaikan yield obligasi pemerintah AS, dan tingginya harga minyak.
Dalam keputusan September, BI menilai tingkat suku bunga yang berlaku masih memadai untuk menjaga stabilitas sekaligus memberikan ruang bagi pertumbuhan ekonomi.
BI tidak hanya mengandalkan suku bunga
Selain BI-Rate, Bank Indonesia menggunakan beberapa instrumen lain untuk menjaga stabilitas rupiah dan pasar keuangan.
Instrumen tersebut mencakup:
Intervensi di pasar valuta asing.
Transaksi domestic non-deliverable forward atau DNDF.
Pengelolaan likuiditas rupiah.
Operasi di pasar obligasi pemerintah.
Insentif lindung nilai bagi investor asing.
Pengembangan transaksi mata uang lokal dengan negara mitra.
Bank Indonesia juga meningkatkan insentif berupa pengurangan biaya lindung nilai bagi investor asing yang menempatkan dana pada aset berdenominasi rupiah.
Kebijakan tersebut ditujukan untuk mendukung arus modal, memperkuat pasar keuangan, dan membantu menjaga stabilitas rupiah.
BI menyatakan tetap melakukan intervensi secara konsisten. Namun, porsi intervensi langsung di pasar spot dikurangi karena pertimbangan biaya dan efektivitas.
Mengapa kebijakan MAS dan BI berbeda?
Perbedaan kebijakan tersebut terutama berasal dari struktur perekonomian dan kerangka kebijakan masing-masing negara.
Monetary Authority of Singapore
Bank Indonesia
Menggunakan S$NEER sebagai instrumen utama
Menggunakan BI-Rate sebagai instrumen utama
Kebijakan bekerja melalui nilai tukar
Kebijakan bekerja melalui suku bunga
Tidak menetapkan suku bunga acuan seperti BI-Rate
Menetapkan suku bunga kebijakan secara berkala
Mengarahkan SGD terhadap sekeranjang mata uang
Mengelola rupiah melalui suku bunga dan instrumen pasar
Fokus besar pada pengendalian inflasi impor
Menjaga inflasi, stabilitas rupiah, dan pertumbuhan
Mengubah slope, mid-point, atau lebar rentang S$NEER
Mengubah suku bunga serta melakukan stabilisasi pasar
Singapura dapat merespons tekanan inflasi impor dengan mengarahkan SGD agar menguat secara bertahap.
Bank Indonesia harus menyeimbangkan stabilitas rupiah dengan biaya pinjaman, likuiditas perbankan, inflasi, dan kebutuhan pertumbuhan ekonomi domestik.
Hubungan S$NEER dengan USD/SGD
S$NEER tidak sama dengan USD/SGD.
Ketika USD/SGD naik, hal tersebut menunjukkan dolar AS menguat terhadap dolar Singapura. Namun, kondisi tersebut belum tentu berarti S$NEER melemah dengan besaran yang sama.
SGD dapat melemah terhadap dolar AS tetapi menguat terhadap mata uang lain dalam sekeranjang S$NEER.
Karena itu, USD/SGD hanya menunjukkan hubungan antara dua mata uang. S$NEER menunjukkan posisi SGD terhadap keseluruhan mata uang mitra dagang utama Singapura.
Hubungan S$NEER dengan SGD/IDR
S$NEER juga tidak menunjukkan secara langsung harga SGD terhadap rupiah.
Kurs SGD/IDR dipengaruhi oleh dua pergerakan:
Kekuatan dolar Singapura terhadap dolar AS dan mata uang lainnya.
Kekuatan atau kelemahan rupiah.
Secara sederhana, hubungan silang tersebut dapat digambarkan sebagai:
SGD/IDR ≈ USD/IDR ÷ USD/SGD
Dengan perhitungan tersebut, SGD/IDR dapat meningkat meskipun USD/SGD relatif stabil apabila rupiah melemah terhadap dolar AS.
Sebaliknya, SGD/IDR dapat turun apabila rupiah menguat lebih besar daripada pergerakan SGD.
Karena itu, perubahan SGD/IDR tidak cukup dianalisis hanya melalui kebijakan MAS. Pelaku pasar juga perlu mencermati kebijakan Bank Indonesia, pergerakan rupiah, dolar global, yield obligasi, harga energi, dan arus modal.
SGD relatif bertahan, rupiah menghadapi tekanan berbeda
Pada perdagangan Asia Senin pagi, 5 Oktober 2026, USD/SGD bergerak relatif stabil setelah data tenaga kerja Amerika Serikat menurunkan ekspektasi kenaikan suku bunga The Fed pada Oktober.
Dolar Singapura termasuk salah satu mata uang Asia yang relatif lebih kuat sepanjang 2026. Pergerakan tersebut berlangsung seiring kebijakan nilai tukar MAS dan kondisi fundamental eksternal Singapura.
Rupiah menghadapi tekanan yang berbeda. Indonesia merupakan negara pengimpor minyak sehingga tingginya harga energi dapat menambah kebutuhan valuta asing dan perhatian terhadap keseimbangan eksternal.
Arus keluar asing dari pasar saham Indonesia juga masih berlanjut. Sepanjang pekan yang berakhir 2 Oktober 2026, investor asing mencatat penjualan bersih sekitar Rp3,90 triliun di pasar reguler.
Meskipun demikian, JISDOR Bank Indonesia menunjukkan rupiah menguat pada Jumat, 2 Oktober, dibandingkan sesi sebelumnya.
Pergerakan tersebut merupakan fakta historis dan tidak menentukan arah kurs pada perdagangan berikutnya.
Dua kebijakan dengan tujuan yang serupa
MAS dan Bank Indonesia menggunakan pendekatan berbeda, tetapi menghadapi tujuan yang serupa: menjaga stabilitas harga dan mempertahankan kepercayaan terhadap mata uang masing-masing.
MAS menjalankan kebijakan melalui pengelolaan nilai efektif SGD terhadap sekeranjang mata uang.
Bank Indonesia menggunakan BI-Rate bersama intervensi valuta asing, operasi moneter, pengelolaan likuiditas, dan insentif lindung nilai.
Pergerakan SGD maupun rupiah tidak ditentukan oleh satu kebijakan saja. Pelaku pasar juga mencermati dolar AS, yield Treasury, harga energi, arus modal, aktivitas perdagangan, dan perkembangan geopolitik.
Untuk kebutuhan perjalanan atau transaksi, periksa kurs indikatif serta ketersediaan mata uang melalui kanal resmi Duasisi Money Changer.
Kurs bersifat indikatif, tidak mengikat, dan dapat berubah sewaktu-waktu.
Sumber artikel
Monetary Authority of Singapore — Singapore’s Monetary Policy Framework:
https://www.mas.gov.sg/monetary-policy/singapores-monetary-policy-framework
Monetary Authority of Singapore — Monetary Policy Statements:
https://www.mas.gov.sg/news/monetary-policy-statements
Reuters, 27 Juli 2026 — kebijakan pengetatan MAS dan risiko inflasi impor.
Bank Indonesia — hasil Rapat Dewan Gubernur September 2026:
https://www.bi.go.id/id/publikasi/ruang-media/news-release/
Reuters, 23 September 2026 — Bank Indonesia mempertahankan BI-Rate dan menambah insentif lindung nilai.
Reuters, 28 September 2026 — penyesuaian porsi intervensi valuta asing Bank Indonesia.
Reuters, 29 September 2026 — konsistensi Bank Indonesia dalam menjaga stabilitas rupiah.
Bank Indonesia — JISDOR:
https://www.bi.go.id/id/statistik/informasi-kurs/jisdor/default.aspx
Bursa Efek Indonesia — data perdagangan dan aktivitas investor asing:
https://www.idx.co.id/i-kurs/jisdor/default.aspx
Bursa Efek Indonesia — data perdagangan dan aktivitas investor asing:
Editor Asa Dahlan